
Regra fiscal versionada: como explicar por que uma crítica apareceu
Fonte, vigência, versão e testes transformam um alerta solto em uma crítica que pode ser revisada e auditada.
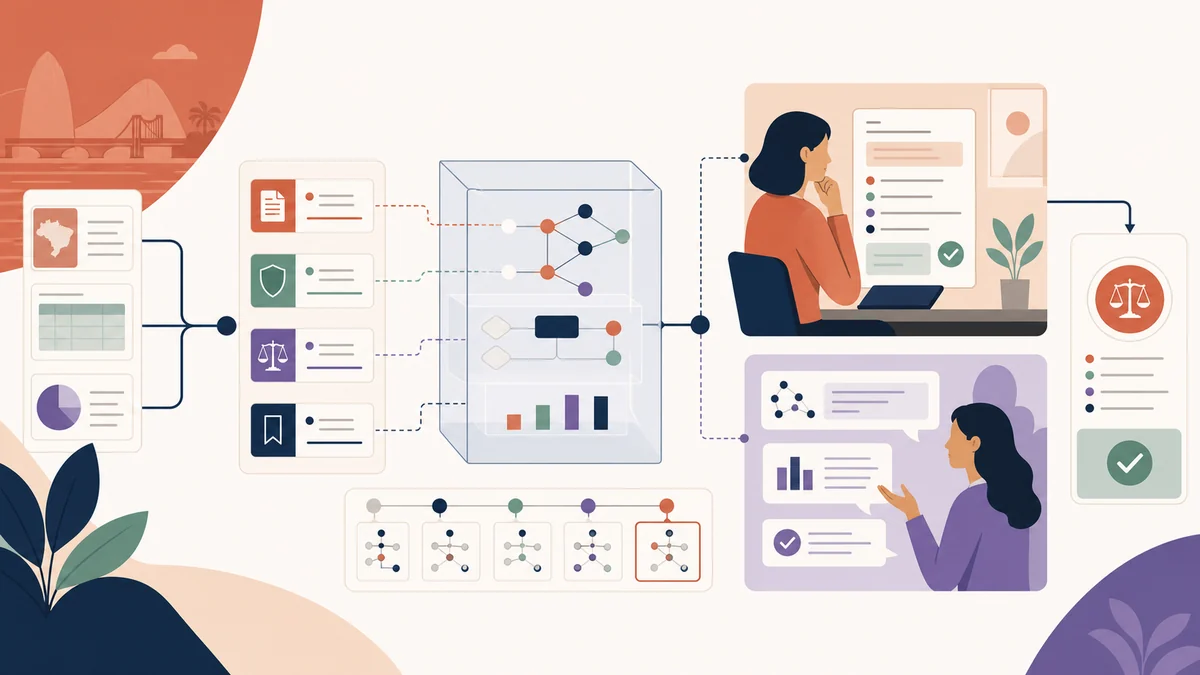
Uma mensagem dizendo apenas “tributação incorreta” não oferece base suficiente para uma decisão. O usuário precisa saber qual fato foi encontrado, qual regra avaliou esse fato e em que contexto a crítica é válida.
O contrato mínimo da crítica
Uma crítica estruturada pode conter código estável, versão da regra, severidade, título, problema, risco provável, campo, valor atual, conjunto esperado, recomendação, fonte, vigência, confiança e estado de homologação. Esse contrato serve ao painel, à API, ao relatório e à auditoria.
Versão não é detalhe técnico
Regras fiscais mudam. Guardar apenas o resultado atual impede explicar o passado. Ao registrar a versão do motor e da regra em cada análise, o sistema consegue responder por que um documento foi avaliado de determinada forma naquela data.
Vigência delimita o contexto
Uma fonte pode ser oficial e ainda assim não se aplicar ao período da operação. Por isso, a regra precisa conhecer início e fim de vigência, versão do documento e escopo. A recomendação também deve evitar afirmar consequência que não esteja sustentada.
Pipeline de homologação
O caminho seguro passa por pesquisa, rascunho, casos positivos e negativos, revisão técnica, revisão fiscal, homologação, publicação gradual e monitoramento de falsos positivos. Conteúdo novo detectado em uma fonte oficial entra em fila de revisão; não altera o motor automaticamente.
Fonte preservada por hash
Um monitor pode registrar ETag, Last-Modified e SHA-256 e manter snapshots privados. Se a página oficial mudar, a equipe sabe que existe uma revisão pendente e preserva a evidência usada anteriormente.
Suspender também é governar
Uma regra pode ser descontinuada, suspensa ou limitada quando o contexto muda ou quando surgem falsos positivos. Governança não significa manter tudo ativo; significa saber quem publicou, o que mudou e qual impacto foi observado.
Explicabilidade fiscal começa antes da tela. Ela nasce no modelo de regra, na fonte preservada e na decisão de nunca misturar demonstração com homologação.
Do alerta ao teste de regressão
Quando uma crítica é confirmada, o caso pode virar exemplo de teste sem expor dados do cliente. Casos positivos, negativos e de fronteira protegem a regra contra regressões e documentam o comportamento esperado. A revisão futura compara a nova versão com o conjunto anterior antes de qualquer publicação gradual.