
Por que a IA não deve escolher a tributação sozinha
IA pode explicar e priorizar, mas regra, fonte, vigência e revisão humana continuam essenciais para uma decisão fiscal.
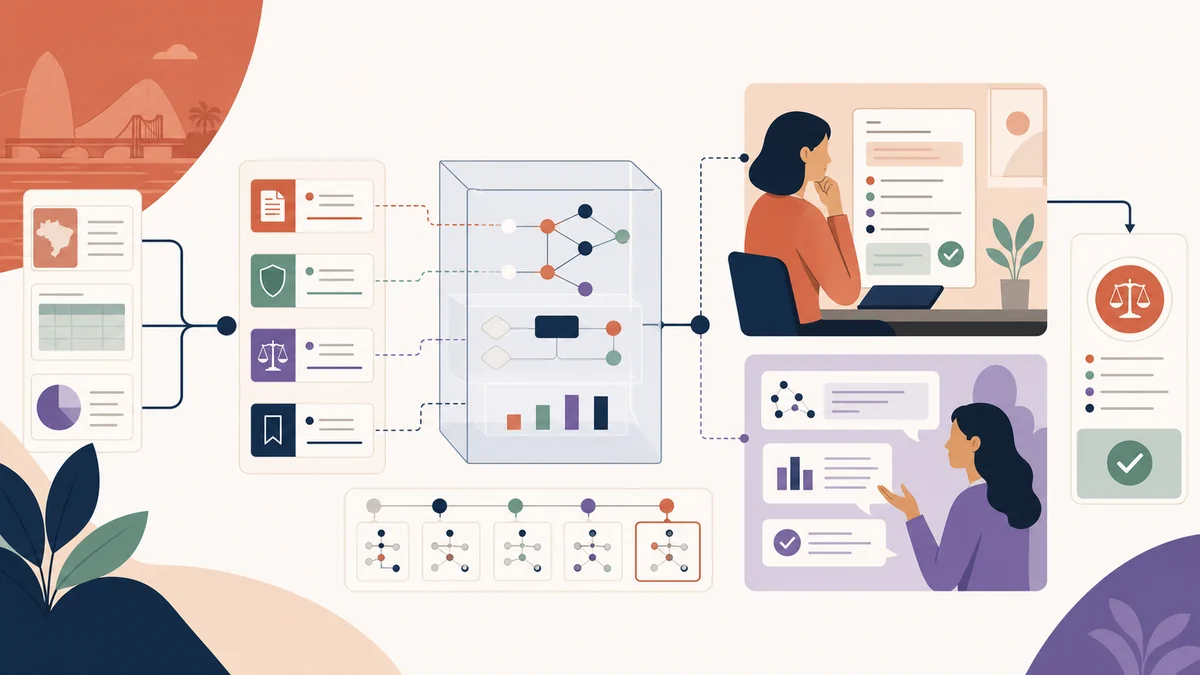
Modelos de linguagem escrevem respostas convincentes. Essa capacidade é útil para organizar informação, mas perigosa quando o texto parece ter mais certeza do que a evidência disponível. Em matéria fiscal, uma resposta fluente não substitui fonte, vigência e contexto da operação.
O problema da resposta provável
A IA prevê uma sequência de texto. Ela pode confundir versões, generalizar uma regra estadual, ignorar exceções ou citar fundamento inexistente. Mesmo quando acerta, o sistema precisa demonstrar por que aquela conclusão se aplica.
Determinismo para o que precisa ser repetível
Validações de formato, combinações permitidas e regras homologadas devem rodar em motor determinístico. A mesma entrada, versão e data precisam produzir o mesmo resultado. Cada execução registra regra, estado e evidência.
Onde a IA ajuda de verdade
Ela pode resumir achados, comparar cenários já delimitados, adaptar linguagem, transformar campos ausentes em perguntas e priorizar correções. Também pode auxiliar o mapeamento entre layouts de ERP quando a equipe valida o resultado.
Uma fronteira clara
O prompt deve dizer que o modelo não publica regra, não escolhe tributação, não inventa fundamento, não afirma autuação sem evidência e não altera o ERP. A resposta precisa apontar ressalvas e admitir quando o contexto é insuficiente.
Mesmo conjunto de fatos
O parecer assistido deve usar os achados do motor, não reconstruir a análise a partir do XML bruto. Isso reduz exposição de dados e evita que duas camadas discordem sobre fatos básicos.
Revisão e auditoria
O sistema registra provedor, modelo, tokens, custo e contexto. A sugestão pode ser aceita, rejeitada ou editada. Em decisões relevantes, a revisão humana permanece explícita.
Usar IA com responsabilidade não diminui o produto. Pelo contrário: deixa claro onde existe automação confiável, onde existe apoio à decisão e onde ainda é necessário julgamento profissional.
Limites explícitos aumentam a confiança
A resposta assistida deve citar os fatos recebidos, declarar quando faltam dados e separar hipótese de evidência. Se o pacote não sustenta uma conclusão, o comportamento correto é formular a pergunta que precisa ser respondida pelo responsável fiscal. Esse limite reduz alucinação e torna a IA útil como explicadora, não como autoridade tributária.